Percentual proposto pelo TCU ainda depende de aprovação do Senado. Segundo a Receita Federal, a alíquota será recalculada com base na arrecadação do novo imposto, podendo subir ou cair para manter a carga tributária.
O secretário Robinson Barreirinhas informou nesta quarta-feira (18) que a tributação proposta de 11,3% para o imposto federal valeria apenas para o ano de 2027.
A alíquota de referência para a CBS foi sugerida pelo TCU. Cabe ao Senado fixar o valor final da taxa até 15 de dezembro.
O Senado pode alterar o valor indicado, mas o cálculo de 2028 será refeito com base na arrecadação do primeiro ano.
A taxa poderá subir ou descer anualmente para manter a carga tributária até o fim do período, em 2032.
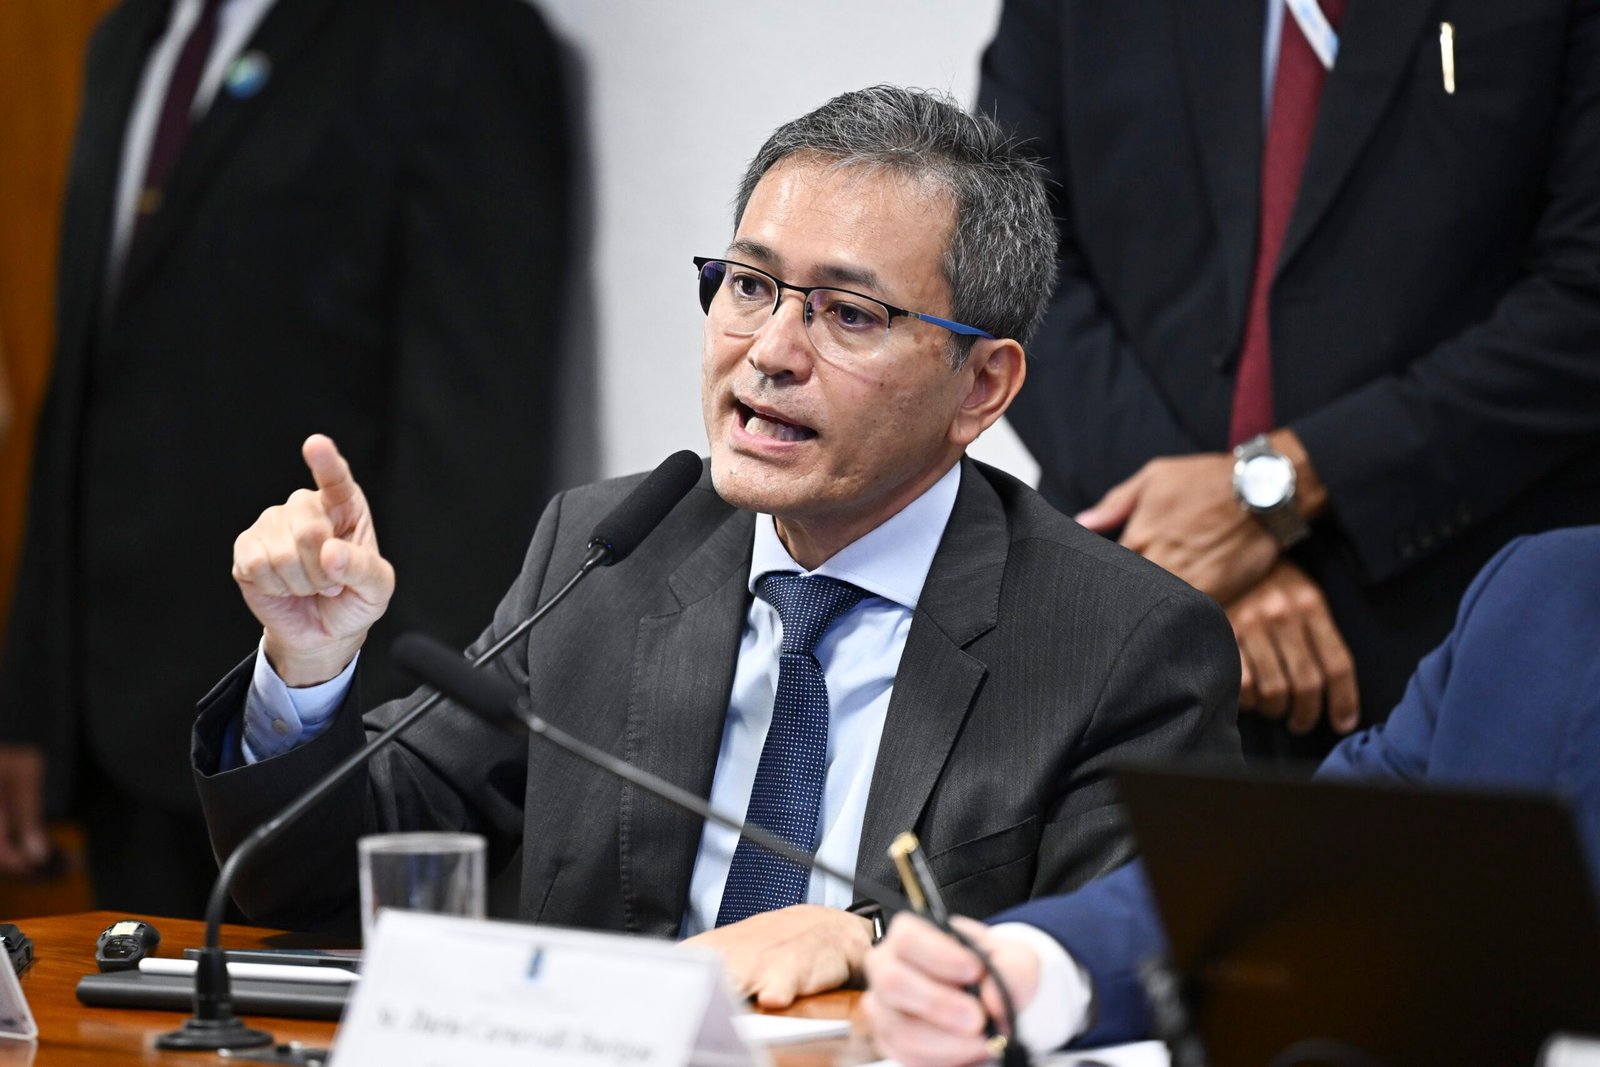
Secretário especial da Receita Federal do Brasil, Robinson Sakiyama Barreirinhas — Foto: Saulo Cruz/Agência Senado
O secretário da Receita Federal, Robinson Barreirinhas, lembrou nesta quarta-feira (18) que, pelas regras da reforma tributária sobre o consumo, a alíquota proposta de 11,3% para o novo imposto federal, se confirmada, valerá apenas em 2027.
A proposta foi encaminhada ao Congresso Nacional, mas ainda precisa ser aprovada. Caberá ao Senado definir, até 15 de dezembro, a alíquota final que será cobrada em 2027.
- ▶️ Para calcular a alíquota da CBS, técnicos do TCU estimaram quanto seria arrecadado com os tributos que serão substituídos pelo novo imposto. Isso porque uma das premissas da reforma tributária sobre o consumo é manter o atual nível da carga tributária.
Barreirinhas explicou, durante uma transmissão ao vivo do jornal “Valor Econômico”, que o Senado pode alterar a alíquota proposta pelo TCU para 2027. Ele ressaltou, porém, que a reforma tributária estabeleceu uma divisão de responsabilidades e uma fórmula matemática para definir o percentual.
- ▶️ Segundo o secretário, a alíquota de 11,3%, se confirmada pelo Senado, valerá apenas em 2027. O percentual será recalculado para 2028, com base nos dados de arrecadação do primeiro ano de funcionamento do novo imposto.

Agora no g1
“Essa alíquota de referência vale só para o ano que vem. Ano que vem a gente tem que refazer o cálculo, agora com mais informações. A gente, quando eu digo, o TCU. A Receita vai mandar nova metodologia de cálculo agora com novos insumos relacionados a esse novo período, e o TCU vai ter condições de fazer um ajuste fino na alíquota, com dados reais da arrecadação da CBS, inclusive em relação à redução da evasão fiscal”, disse o secretário.
- Segundo Barreirinhas, se a arrecadação com a alíquota de 11,3% superar o previsto, o percentual poderá ser reduzido.
- Se a arrecadação ficar abaixo do esperado, por outro lado, a alíquota poderá ser elevada para manter o nível da carga tributária.
“Mas é por isso que o legislador previu a revisão das alíquotas ano a ano, para chegar ao fim do período, em 2032, com a alíquota mantendo a carga tributária de maneira mais certeira”, explicou o secretário da Receita Federal.
- Um dos principais fatores considerados na revisão da alíquota será o quanto o novo imposto conseguiu reduzir a evasão e a sonegação fiscal.
- Outro fator será a arrecadação do Imposto Seletivo, conhecido como “imposto do pecado”.
- Se o Congresso reduzir as alíquotas propostas pelo governo para o Imposto Seletivo e a arrecadação ficar abaixo do previsto, a alíquota da CBS poderá ter de subir para compensar a diferença.
“Congresso é soberano, mas [o seletivo] tem que manter a carga do IPI. Acho difícil se reduzir, principalmente em relação a cigarro, bebida alcoólica. A tendência é manter ou ampliar. Raciocínio é manutenção da carga global. Havendo redução da arrecadação prevista do seletivo, tem de ter aumento da CBS”, explicou Barreirinhas.
